
Convertir sa retraite brute en pension nette facilement
 Astrid
•
21 octobre 2026
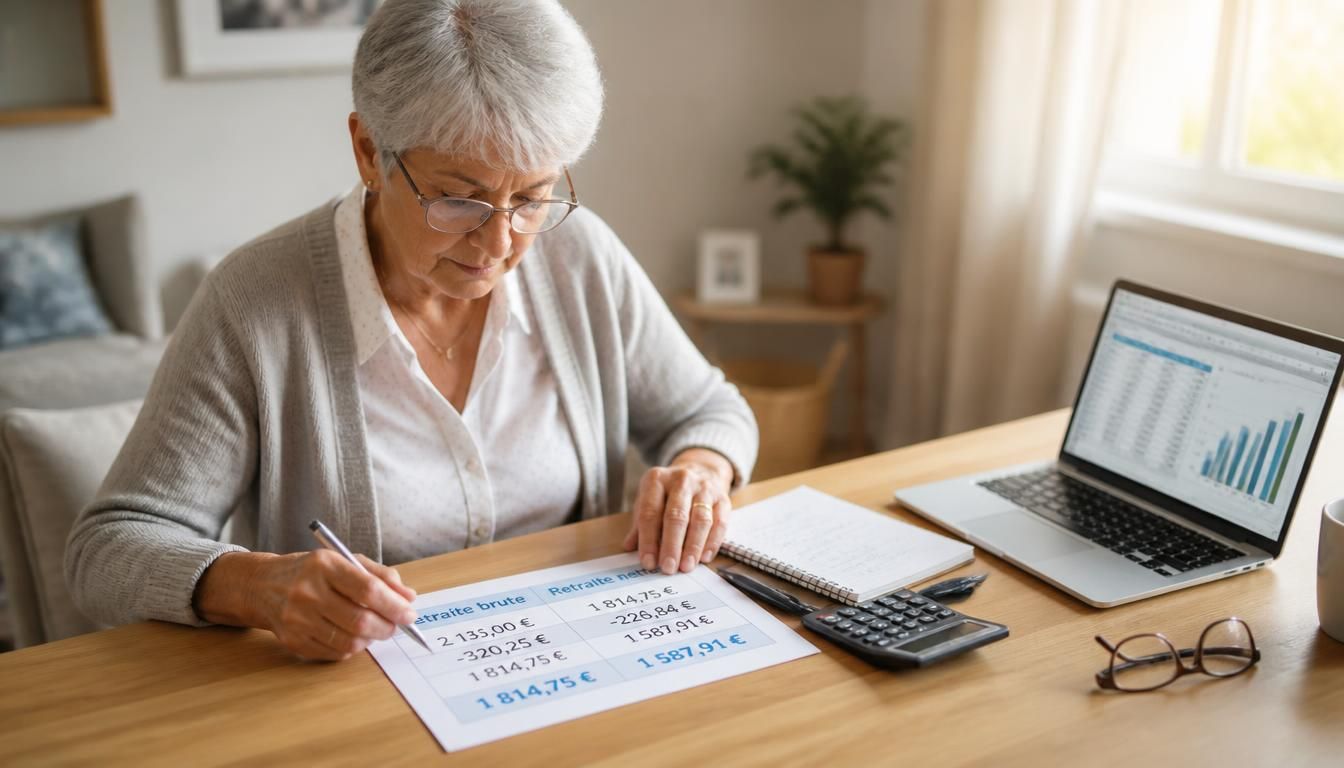
Vous regardez peut-être votre future pension avec un mélange d’espoir et de prudence. La conversion retraite brut en net représente la façon la plus simple de comprendre ce que vous toucherez vraiment chaque mois, une fois les retenues appliquées. Elle clarifie le rôle des prélèvements, aide à anticiper votre budget et évite les mauvaises surprises au moment du versement. Pour beaucoup, c’est un repère essentiel: savoir lire un montant, comparer un relevé et préparer sereinement la suite, sans confondre ce qui est affiché et ce qui arrive réellement sur le compte.
Avec la conversion retraite brut en net, vous pouvez mieux interpréter votre pension, distinguer le montant imposable du versement réel, et utiliser ce calcul comme un vrai service d’anticipation. Dans la pratique, ce réflexe vous permet de vérifier votre fiche, de comprendre les écarts et de garder une vision claire de vos revenus futurs, que votre retraite soit de base ou complémentaire.
Comprendre ce que signifient vraiment le brut, le net et l’imposable
Quand on parle de retraite, trois notions se croisent sans toujours se ressembler. Le brut est le point de départ, le net correspond à ce qui est versé, et l’imposable sert à la déclaration. Cette différence compte pour le public, car une pension peut sembler élevée sur papier et donner un montant plus modeste après retenues. Sur une fiche, la mention n’est pas décorative: elle sert de source de référence pour lire la retraite sans erreur, surtout quand l’administration demande un relevé ou qu’un service d’aide vous demande de vérifier une pension. Pour approfondir ce sujet, consultez notre guide sur calcul retraite complémentaire nette.
Pour le public, la retraite ne se lit bien qu’en distinguant les trois niveaux. La retraite brute annonce le montant avant retenues, la retraite nette indique ce qui tombe réellement, et la retraite imposable aide à préparer la déclaration. Le mot-clé apparaît souvent dans les guides parce que cette logique évite de confondre deux chiffres proches mais différents. Une même retraite peut donc produire un net et un imposable distincts, selon les retenues et la manière dont l’administration les présente.
Pourquoi ces trois montants ne disent pas la même chose
La retraite brute sert de base de calcul, mais elle ne raconte pas tout. Le net dépend des retenues, tandis que l’imposable suit une logique fiscale. C’est là que la différence devient utile: le public comprend mieux sa pension quand il sait qu’un même montant peut changer selon le cadre de lecture. Une fiche de retraite affiche souvent plusieurs lignes, et chaque mention répond à un usage précis. Si vous comparez votre retraite à un ancien salaire, gardez en tête que le brut, le net et l’imposable ne jouent pas le même rôle. En complément, découvrez calcul retraite en net.
Comment lire une fiche de pension sans se tromper
Sur une fiche de pension, commencez par repérer le montant brut, puis cherchez le net versé et enfin la ligne imposable. L’administration utilise parfois des libellés proches, mais la lecture reste simple si vous suivez l’ordre. Pour le public, la bonne méthode consiste à vérifier le montant principal, la retenue éventuelle et la base déclarée. Une retraite mal lue peut créer une fausse impression de perte. En pratique, la fiche devient un outil utile dès qu’on la compare à la déclaration et au relevé bancaire. Vous pourriez également être intéressé par où trouver le montant de ma retraite brut.
| Lecture | Ce qu’elle indique |
|---|---|
| Brut | Montant avant retenues |
| Net | Montant réellement versé |
| Imposable | Base utilisée pour la déclaration |
Exemple simple: si une pension affiche 1 800 euros brut, le montant net peut être plus bas après retenues, et la ligne imposable peut encore différer. Cette lecture évite les confusions lors d’une déclaration, surtout quand plusieurs sources de retraite se cumulent. Le public gagne alors en clarté, et la retraite devient plus lisible au quotidien, sans dépendre uniquement d’une estimation rapide.
Quels prélèvements transforment une pension brute en versement net ?
Le passage du brut au net repose sur plusieurs retenues. D’abord, le prélèvement social principal réduit la pension selon un taux lié au revenu. Ensuite, la CSG intervient avec d’autres cotisations, parfois visibles sur le même document. Selon votre situation, le prélèvement peut être plus ou moins lourd, ce qui explique pourquoi deux retraites identiques sur le papier n’aboutissent pas au même résultat. L’âge, la durée de carrière et la base de calcul comptent aussi dans l’analyse, surtout quand la pension mixe retraite de base et complémentaire.
Concrètement, chaque prélèvement social agit comme une déduction appliquée à la retraite. Le taux varie selon le revenu fiscal, la tranche retenue et parfois l’année de référence. Une cotisation déductible peut réduire le revenu imposable, tandis qu’un autre prélèvement reste visible uniquement sur le net. Le mécanisme n’est donc pas uniforme: il dépend du dossier, du niveau de pension et de la situation fiscale. C’est pour cela qu’une même retraite brute ne donne pas toujours le même net d’une personne à l’autre.
CSG, CRDS et autres retenues: ce qui change le montant final
La CSG est la retenue la plus connue, mais elle n’agit pas seule. D’autres prélèvements sociaux peuvent s’ajouter, comme la CRDS ou une contribution liée au revenu. Chaque cotisation modifie la pension et fait baisser le montant final. Si votre retraite est modeste, le taux peut être réduit; si le revenu augmente, le prélèvement suit la même logique. Le net obtenu après ces retenues n’est donc pas arbitraire: il reflète un cadre social et fiscal précis, appliqué à la retraite.
Pourquoi le taux varie selon le revenu fiscal
Le taux dépend du revenu fiscal de référence, de la tranche concernée et parfois de la composition du foyer. Plus le revenu est élevé, plus le prélèvement peut peser sur la pension. À l’inverse, un revenu plus faible peut ouvrir droit à une déduction ou à une retenue allégée. Sur une année, la base peut évoluer, ce qui change le calcul du jour au lendemain. Voilà pourquoi deux retraités du même âge et avec une même durée de carrière peuvent voir un net différent sur leur retraite.
- Vérifier le revenu fiscal de référence
- Identifier le taux appliqué à la pension
- Repérer la CSG sur le relevé
- Contrôler la part déductible
- Comparer le brut et le net sur la même période
- Observer l’effet des autres cotisations sociales
Exemple chiffré: pour une pension brute de 2 000 euros, un prélèvement social de 8 % représente 160 euros. Si une autre retenue de 1 % s’ajoute, cela retire 20 euros de plus. Le net passe alors à 1 820 euros avant autre ajustement fiscal éventuel. Cette méthode pas à pas aide à comprendre le résultat final, sans croire qu’un taux unique s’applique à tout le monde.
Estimer sa pension nette avec une méthode simple et un simulateur
Pour estimer votre pension, commencez par rechercher le montant brut exact, puis ajoutez les retenues probables, avant de retirer ce qui ne sera pas versé. Un outil en ligne peut vous aider, mais la méthode reste accessible sans calcul complexe. Le public gagne du temps quand il connaît les étapes: trouver le brut, ajouter les prélèvements, mettre de côté l’imposable, puis vérifier le net. Cette approche fonctionne aussi pour la retraite complémentaire, à condition de distinguer chaque ligne de pension.
Un simulateur peut servir de convertisseur rapide si vous voulez obtenir une moyenne crédible. Il suffit de saisir un montant, de choisir le régime, puis d’ajouter les paramètres utiles. Le résultat donne une aide pratique pour estimer le revenu mensuel en euros. Mais le bon réflexe consiste à comparer plusieurs sources, surtout si votre retraite cumule base et complémentaire. Le simulateur ne remplace pas la lecture d’une fiche, il la complète et partage une première estimation utile.
La méthode rapide pour passer du brut au net
Commencez par relever le montant brut, puis appliquez un pourcentage moyen de prélèvement si vous n’avez pas encore le détail exact. Ensuite, retirez ce qui correspond aux cotisations sociales et gardez en tête la part fiscalement déductible. Cette méthode rapide donne une première retraite nette, sans prétendre à l’exactitude absolue. Elle reste utile pour le public qui veut préparer un budget, surtout avant le premier versement. En pratique, vous pouvez ainsi trouver un ordre de grandeur en quelques minutes.
Quand un simulateur devient vraiment utile
Le simulateur devient précieux quand vous avez plusieurs pensions, une complémentaire ou une situation fiscale particulière. Il aide à trouver un montant proche de la réalité, sans attendre le premier avis officiel. Si vous préparez un départ à la retraite, cet outil permet de partager une estimation avec votre foyer et d’ajuster vos dépenses. Il est aussi utile quand vous voulez comparer deux scénarios: départ à 62 ans ou à 64 ans, par exemple, avec des montants différents.
Les limites à connaître avant de partager le résultat
Un simulateur reste un outil d’aide, pas une promesse. Les taux peuvent changer, la base peut évoluer, et la fiche finale peut afficher un montant légèrement différent. Avant de partager le résultat, vérifiez toujours la mention du régime, la date de calcul et les retenues estimées. Le public doit garder une marge de prudence, car une moyenne ne remplace pas un relevé officiel. Le plus sûr reste de recouper le calcul avec votre pension réelle et les documents reçus.
Cas particuliers, erreurs fréquentes et repères pour mieux anticiper
Certains cas changent la lecture de la retraite. Une pension peut être exonérée partiellement, voire allégée, si le revenu fiscal reste sous un seuil. Le service administratif applique alors un cadre légal qui modifie le prélèvement et donc le net. Pour le public, cela crée parfois une surprise: deux dossiers semblables en apparence n’aboutissent pas au même résultat. La retraite complémentaire peut aussi suivre une logique différente, ce qui renforce l’intérêt de vérifier chaque fiche et chaque déclaration.
Les erreurs fréquentes viennent souvent d’une mauvaise comparaison entre versement réel et montant imposable. On confond aussi le net perçu avec le net fiscal, alors que les deux ne sont pas identiques. L’administration distingue bien les bases, et cette différence compte au moment de la déclaration. Le bon repère consiste à vérifier la pension sur le relevé, puis à la confronter à la déclaration. Si vous gardez cette méthode, votre retraite devient plus lisible et votre budget plus fiable.
Les cas où la pension peut être exonérée ou allégée
Une retraite peut bénéficier d’un taux réduit si le revenu reste modeste ou si certaines conditions légales sont remplies. Dans ce cas, le prélèvement social baisse, et le net augmente mécaniquement. Le public doit alors surveiller la base retenue, car une petite variation de revenu peut changer le résultat. Un exemple simple: une pension au-dessous d’un seuil fiscal peut subir moins de retenues qu’une autre légèrement supérieure. C’est pourquoi la situation de chaque retraité mérite une vérification individuelle.
Comment éviter les confusions entre net versé et net fiscal
Pour éviter l’erreur, comparez toujours la ligne versée sur le compte et la ligne fiscale figurant sur la fiche. Le net versé correspond à ce que vous recevez, alors que le net fiscal sert à la déclaration et peut intégrer des éléments déductibles. Cette différence explique bien des incompréhensions. Le public gagne à garder ses documents, car la référence officielle reste la fiche de pension. Si un doute persiste, consultez l’administration ou le service compétent avec vos justificatifs.
- Confondre brut et net
- Oublier une retenue sociale
- Lire trop vite la fiche de pension
- Assimiler net versé et net fiscal
- Ignorer l’effet du revenu fiscal
- Ne pas vérifier la déclaration annuelle
Pour comparer correctement, prenez trois repères: le montant brut, le montant versé et le montant imposable. Si l’un des trois change, le calcul de la retraite peut aussi changer. Cette vérification simple évite une mauvaise surprise au moment de l’impôt et permet d’anticiper la suite avec plus de sérénité. Le mot-clé de départ prend alors tout son sens: comprendre la conversion, c’est surtout protéger votre budget.
FAQ – Questions fréquentes sur le calcul de la pension
Quelle différence entre le montant versé et le montant imposable ?
Le montant versé est la somme réellement reçue sur votre compte. Le montant imposable sert à la déclaration et peut être différent. Pour la retraite, cette distinction est essentielle, car le net perçu ne correspond pas toujours au net fiscal.
Pourquoi deux retraités peuvent-ils avoir un net différent avec le même brut ?
Parce que le taux de prélèvement varie selon le revenu, la situation fiscale et parfois la composition du foyer. Deux pensions brutes identiques peuvent donc produire un net différent après CSG et autres retenues sociales.
Un simulateur donne-t-il un résultat fiable ?
Oui, pour une estimation. Un simulateur aide à approcher le net à partir du brut, mais il ne remplace pas la fiche officielle. Il reste utile pour comparer plusieurs hypothèses de retraite et vérifier un ordre de grandeur.
Où vérifier les retenues figurant sur sa fiche de pension ?
Sur la fiche de pension elle-même, en repérant les lignes de prélèvement social, de CSG et de montant imposable. Si une mention vous semble floue, l’administration ou le service compétent peut vous aider à relire le document.
Le net perçu correspond-il toujours au net fiscal ?
Non. Le net perçu est ce qui arrive sur le compte, alors que le net fiscal sert à l’impôt. Les deux montants peuvent différer, notamment à cause d’éléments déductibles ou de retenues particulières sur la retraite.
Quels éléments faut-il comparer avant de faire sa déclaration ?
Comparez le brut, le net versé, le montant imposable et les prélèvements indiqués sur la fiche. Vérifiez aussi la cohérence avec votre revenu fiscal, votre déclaration et les éventuelles corrections de l’administration avant d’envoyer vos informations.

Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite