
Guichet bancaire, RIB et code guichet : bien choisir
 Astrid
•
2 octobre 2026
Quand vous comparez une solution bancaire, vous regardez souvent le prix, l’accès au cash et la simplicité des démarches. Le sujet du guichet compte alors autant que le compte lui-même, car il touche à vos retraits, à votre RIB et à vos opérations du quotidien. La banque guichet désigne justement cet ensemble de services qui relie le point de contact physique, le code guichet et le choix entre agence, automate ou service en ligne. Bien le comprendre permet de gagner du temps, d’éviter les erreurs et de choisir la formule la plus adaptée à un virement, un dépôt ou un prêt.
Avant d’ouvrir un compte, mieux vaut vérifier trois choses : la facilité d’accès, la clarté des identifiants et la qualité de l’accompagnement. Dans la vraie vie, cela change tout quand vous devez consulter un RIB, faire un virement urgent ou déposer un document. Et si vous hésitez entre une banque traditionnelle, une banque en ligne ou une solution hybride, ce guide vous aide à comparer sans jargon inutile.
- Vous évitez les confusions entre guichet, distributeur et espace client.
- Vous repérez plus vite les informations utiles sur un relevé ou un RIB.
- Vous choisissez une solution bancaire selon vos besoins réels, pas seulement selon le marketing.
Comprendre le guichet bancaire et ce qu’il change au quotidien
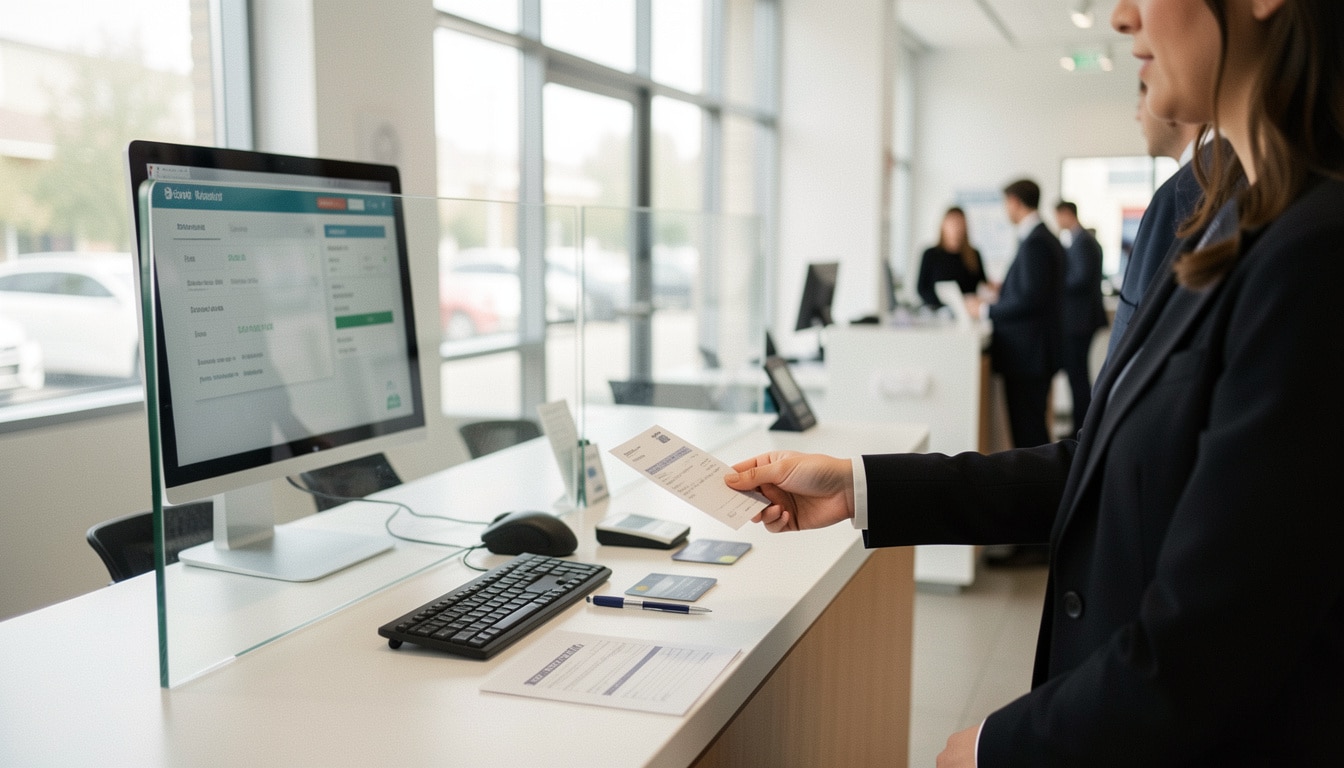
Dans une banque, le guichet reste le point de contact le plus concret avec le service bancaire. Pour un client pressé, il sert à retirer, déposer ou demander une aide immédiate sans passer par une application. L’avis des usagers est souvent le même : quand l’opération est simple, le guichet fait gagner du temps ; quand la demande est complexe, il rassure. Une institution bancaire bien organisée combine espace physique, outils numériques et accueil en agence pour couvrir les besoins les plus courants.
On distingue facilement plusieurs usages selon l’équipement disponible. Une agence bancaire permet l’échange humain, le document signé et la vérification d’identité. Le distributeur, lui, répond surtout aux besoins rapides. L’application bancaire complète l’ensemble pour les opérations à distance. Cette organisation bancaire influence directement le choix d’une banque, car elle détermine ce que vous pouvez faire sans rendez-vous et ce qui exige encore un passage en agence bancaire.
- Le guichet physique sert à parler à un conseiller et à traiter une demande spécifique.
- Le GAB permet surtout le retrait, parfois le dépôt selon la banque.
- Le service en ligne facilite les opérations à toute heure.
- L’agence reste utile quand un document ou une pièce d’identité doit être contrôlé.
Au quotidien, les usages les plus fréquents en agence sont très concrets : retirer des billets, déposer des espèces ou poser une question sur un compte. Dans une banque bancaire de proximité, cela compte encore beaucoup pour les personnes qui veulent un suivi clair. Le guichet bancaire conserve donc un vrai rôle pour le client qui préfère un espace humain plutôt qu’un parcours totalement digital.
| Solution | Usage principal |
|---|---|
| Guichet en agence | Accompagnement, dépôt, retrait, vérification |
| Distributeur automatique | Retrait de billets, consultation simple |
| Banque en ligne | Gestion à distance via application |
Le guichet en agence, le distributeur et le service à distance
Le guichet en agence, c’est le comptoir où l’on traite une demande avec une personne en face de soi. Le distributeur automatique, lui, fonctionne en autonomie et répond surtout aux opérations rapides. À distance, le service bancaire s’appuie sur une application ou un espace sécurisé. Pour un besoin simple, le distributeur suffit souvent ; pour une question bancaire plus délicate, l’agence reste plus confortable. Le bon choix dépend donc du niveau d’autonomie que vous souhaitez garder.
Avantage du guichet : vous obtenez une réponse immédiate, surtout si votre dossier demande un contrôle. Limite : les horaires restent contraints. À l’inverse, la banque en ligne offre une grande souplesse, mais moins d’échange humain. C’est là que la comparaison devient utile : si vous aimez gérer seul, l’autonomie prime ; si vous préférez être guidé, la présence physique reste décisive.
Ce que l’on attend encore d’une présence physique aujourd’hui
Beaucoup de clients veulent encore un accompagnement humain pour comprendre une démarche bancaire, vérifier un papier ou résoudre un blocage. Dans une agence bancaire, on peut aussi gérer les opérations courantes plus sereinement quand le dossier est sensible. Cette présence physique influence fortement le choix d’une banque, surtout si vous avez besoin d’explications claires, d’un suivi personnalisé ou d’un contact régulier avec une institution bancaire de quartier.
Le code guichet, le RIB et les identifiants à ne pas confondre
Le lexique bancaire mélange souvent plusieurs notions, et c’est là que les erreurs commencent. Sur un RIB, chaque code bancaire a une fonction précise : identifier l’établissement, le guichet, le compte et la clé. Pour lire un document bancaire sans hésiter, il faut comprendre la logique d’ensemble. Un numéro mal recopié suffit à bloquer un virement ou à retarder un prélèvement. Dans une banque agricole ou dans une autre institution, la structure reste la même : un ensemble d’identifiants bancaires qui se répondent. Pour approfondir ce sujet, consultez notre guide sur identification banque.
Le RIB contient généralement le code banque, le code guichet, le numéro de compte, la clé RIB et le BIC pour l’international. Chaque élément aide à identifier le compte bancaire avec précision. Le code guichet renvoie à l’agence d’origine, tandis que le numéro de compte distingue votre dossier. Pour un relevé bancaire, cette logique de lecture évite les confusions quand vous transmettez vos coordonnées à un employeur ou à un organisme. En complément, découvrez port rib.
- Le code banque identifie l’établissement bancaire.
- Le code guichet identifie l’agence ou le point de gestion.
- Le numéro de compte individualise votre dossier.
- La clé RIB sert de contrôle.
- Le BIC complète l’identification pour un usage international.
Pour repérer ces informations, regardez d’abord votre RIB, puis votre espace client, puis votre relevé bancaire si besoin. Une banque agricole ou une autre banque bancaire affiche souvent ces données dans le même ordre. Exemple concret : pour un virement, vous recopiez le code, puis le numéro, puis la clé. Si un chiffre ne colle pas, mieux vaut relire le document avant d’envoyer quoi que ce soit. Vous pourriez également être intéressé par qu est ce que le bic sur un rib.
Ce que contient un RIB et pourquoi chaque élément compte
Un RIB n’est pas un simple document bancaire : c’est une carte d’identité du compte. Le code banque, le code guichet, le numéro de compte et la clé forment un ensemble cohérent. Le rôle du code guichet est d’aider à identifier l’agence à laquelle le compte est rattaché. La lecture devient logique dès qu’on comprend que chaque chiffre a une fonction, et qu’un seul caractère inversé peut changer l’identification. Pour aller plus loin, lisez 40031 code banque.
Dans la pratique, ce lexique bancaire sert à éviter les erreurs lors d’un virement, d’un prélèvement ou d’une mise à jour de dossier. Un relevé bancaire bien lu vous permet de transmettre les bonnes coordonnées sans stress. Si vous comparez plusieurs banques, vérifiez aussi la clarté de leurs documents : c’est souvent là que l’on voit si l’expérience sera simple ou non.
Comment éviter l’erreur entre code banque, code guichet et numéro de compte
La méthode la plus simple consiste à relire chaque bloc séparément. D’abord le code banque, puis le code guichet, puis le numéro de compte. Ensuite, contrôlez la clé de vérification. Pour un virement ou un prélèvement, ce réflexe évite les rejets et les retards. Si vous avez un doute, comparez le document avec votre espace bancaire ou avec le relevé officiel.
Astuce utile : lisez toujours le RIB à voix basse, caractère par caractère, avant de le transmettre. Cette habitude bancaire réduit les erreurs quand vous devez identifier un compte rapidement. Et si le document semble incomplet, demandez la version la plus récente plutôt que d’improviser.
Choisir entre agence, automate et banque en ligne
Quand vous comparez les solutions, le bon réflexe est de regarder ce que vous faites vraiment chaque mois. Un distributeur automatique convient souvent pour retirer un billet, vérifier un solde ou faire un virement simple selon les conditions. Une banque avec réseau physique rassure davantage un client qui veut un échange personnel. À l’inverse, une banque sans guichet mise sur l’application et sur l’espace numérique pour tout réaliser en quelques minute.
Le réseau physique garde plusieurs avantages : accès à un conseiller, dépôt plus facile, gestion d’un imprévu et meilleure lisibilité des démarches. Mais une banque sans guichet a aussi ses atouts : disponibilité continue, moins de déplacement, interface rapide et parcours plus simple. Le vrai sujet, c’est la condition d’usage. Si vous retirez souvent des billets, si vous faites un virement urgent ou si vous voulez suivre un prélèvement de près, la comparaison devient très concrète.
- Avantage 1 : un réseau physique aide quand il faut parler à quelqu’un.
- Avantage 2 : l’agence facilite certaines opérations sur billet ou document.
- Avantage 3 : le personnel peut clarifier une condition contractuelle.
- Avantage 4 : le suivi est plus rassurant pour les besoins complexes.
- Limite 1 : sans guichet, tout dépend de l’application.
- Limite 2 : le dépôt de billet peut être moins pratique.
- Limite 3 : l’accompagnement humain est plus rare.
- Limite 4 : certains prélèvements ou virements demandent plus d’autonomie.
Pour choisir, pensez à trois critères : vos horaires, votre accessibilité et votre besoin d’accompagnement. Si vous souhaitez réaliser une opération en une minute, le distributeur automatique suffit souvent. Si vous voulez un avis ou une explication, l’agence reste préférable. Et si vous aimez gérer vos comptes en autonomie, l’espace numérique peut très bien répondre à vos attentes.
- Retirer des billets rapidement.
- Déposer ou consulter un solde.
- Réaliser une opération simple sans rendez-vous.
Au fond, la banque traditionnelle ressemble à un filet de sécurité : elle rassure quand la situation se complique. La banque en ligne, elle, séduit par sa rapidité et sa souplesse. Entre les deux, le distributeur automatique joue le rôle d’outil pratique pour les besoins immédiats. Votre choix dépend donc surtout de votre rythme de vie et de votre rapport au service bancaire.
Quand le distributeur suffit, et quand il faut passer en agence
Pour un retrait d’espèces, le distributeur suffit presque toujours. Pour un dépôt ou une consultation rapide, il peut aussi rendre service selon l’appareil. En revanche, dès qu’il faut vérifier un dossier, transmettre un document ou résoudre un blocage, l’agence devient plus utile. Les limites des automates apparaissent vite dès que la demande sort du cadre standard.
Si vous avez l’habitude de manipuler seulement des billets et de consulter votre solde, le distributeur automatique répond bien. Mais si votre besoin concerne un virement sensible, un prélèvement contesté ou une question de condition bancaire, passez en agence.
Les critères qui font vraiment pencher la balance
Horaires, accessibilité, accompagnement et simplicité d’usage : ce sont les quatre points qui changent tout. Un distributeur trop loin perd son intérêt, même s’il est automatique. Une application très complète peut aussi décevoir si vous aimez parler à une personne. Le bon choix, c’est celui qui colle à votre quotidien bancaire, pas celui qui semble le plus moderne sur le papier.
Regardez aussi la fluidité d’un virement, la lisibilité d’un prélèvement et la facilité pour retirer un billet. C’est souvent là que l’on voit la vraie différence entre une offre digitale et une offre de proximité.
Les bons réflexes avant de choisir sa solution bancaire
Avant d’ouvrir un compte, posez-vous d’abord la question du prêt, du crédit et de votre projet immobilier ou de consommation. Une simulation sérieuse permet de vérifier le taux, la condition d’accès et la réponse de l’institution bancaire à votre besoin. En 2026, beaucoup de clients veulent aller vite, mais une décision trop rapide coûte parfois cher. Mieux vaut comparer, surtout si votre projet implique une carte, un prélèvement récurrent ou une démarche personnelle en agence.
Une banque peut répondre à un besoin de court terme, mais pas forcément à tous les usages. Si vous préparez un crédit immobilier, un prêt à la consommation ou une simple simulation, vérifiez d’abord la cohérence entre l’actualité de votre dossier et l’offre proposée. Une institution sérieuse doit répondre à votre besoin personnel, pas seulement à une promesse commerciale. Et si vous hésitez entre plusieurs offres, prenez le temps de réaliser une comparaison complète.
- Quel est votre besoin principal : retrait, prêt, carte ou gestion courante ?
- La condition d’accès est-elle simple et claire ?
- Le crédit ou le prêt proposé correspond-il à votre projet immobilier ou de consommation ?
- La banque répond-elle vraiment à votre besoin personnel ?
- Si vous avez souvent besoin de contact humain.
- Si vous réalisez des opérations fréquentes en agence.
- Si vous gérez beaucoup de documents et de démarches.
- Si vous préférez un service personnel plutôt qu’un parcours 100 % digital.
- Ne pas vérifier les conditions avant d’ouvrir le compte.
- Ne pas comparer le taux d’un prêt ou d’un crédit.
- Ne pas relire les documents avant de transmettre une carte ou des coordonnées.
Pour comparer, regardez trois critères : la simplicité, l’accessibilité et la cohérence avec votre projet. Vérifiez aussi les documents, les conditions et les délais annoncés. Si une institution bancaire ne répond pas clairement à votre besoin, passez à une autre. Ce réflexe vaut pour un prêt immobilier, un crédit de consommation ou une ouverture de compte plus classique.
En pratique, gardez toujours vos papiers à jour, relisez vos coordonnées bancaires et anticipez vos démarches. Une banque bien choisie vous évite des allers-retours en rue, des erreurs de carte et des pertes de temps. C’est souvent dans ces détails que se joue la différence entre une expérience fluide et une expérience compliquée.
Les profils pour lesquels la présence d’un guichet reste un vrai plus
Si vous aimez le contact humain, le guichet reste précieux. Il aide aussi quand les opérations sont fréquentes, quand les documents s’accumulent ou quand les démarches demandent une explication. Pour un client qui veut être rassuré, un personnel disponible change la donne. Et si votre projet personnel implique plusieurs étapes, la présence d’une institution de proximité peut vraiment simplifier la suite.
Les profils les plus concernés sont souvent ceux qui manipulent encore du cash, qui ont besoin d’un suivi régulier ou qui veulent une réponse claire sans passer par plusieurs écrans.
Ce qu’il faut vérifier avant de s’engager
Avant de signer, vérifiez les conditions d’accès, les services réellement utiles et la cohérence avec votre projet de client. Une banque peut sembler attractive, mais si elle ne répond pas à votre besoin personnel, vous le sentirez vite. Regardez aussi l’actualité des documents, la carte proposée et la logique du prêt si vous en demandez un. Le bon choix reste celui qui vous simplifie la vie, pas celui qui ajoute des étapes.
FAQ – Questions fréquentes sur les services bancaires et le guichet
À quoi sert exactement le code guichet ?
Le code bancaire guichet sert à identifier l’agence rattachée à un compte. Dans le lexique bancaire, il complète le code banque, le numéro et la clé du RIB. Il aide à lire un document bancaire sans erreur, surtout pour un virement ou un prélèvement.
Où trouver un RIB sans se tromper ?
Vous pouvez le trouver sur votre espace bancaire, sur un relevé ou dans les documents de votre banque. Vérifiez toujours l’identité du document, le numéro de compte, le code et la clé avant de le transmettre.
Quelle différence entre un guichet, un distributeur et une agence ?
Le guichet est le point de contact, le distributeur sert surtout au retrait de billet, et l’agence regroupe les services bancaires avec accueil humain. Le lexique bancaire distingue ces usages pour éviter les confusions.
Peut-on faire un virement avec un simple relevé bancaire ?
Oui, si le relevé contient le RIB complet : code banque, code guichet, numéro de compte et clé. Pour un virement international, le code BIC complète souvent le document bancaire.
Faut-il une agence physique pour ouvrir un compte ?
Pas toujours. Certaines banques permettent une ouverture à distance, mais une agence reste utile si vous voulez un accompagnement bancaire ou vérifier votre identité avec un document officiel.
Quels documents vérifier avant de transmettre ses coordonnées bancaires ?
Contrôlez le relevé, le RIB, le code, le numéro et la clé. Vérifiez aussi l’identité du destinataire et le contexte bancaire, surtout pour un prélèvement ou un virement international.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque